

朋友们,这个世界最拧巴的事情是什么?
是你明明是个搞科技的,非要去赚卖白菜的钱。是你明明手里攥着AI和新能源,非要把自己活成一个收租婆。
传化智联,这家物流巨头,最近就干了件极其反人性的事。它把营收砍了70个亿,然后拍着桌子告诉你:老子不伺候了,这房东谁爱当谁当。
根据三季报数据,传化智联前三季度营收188.4亿,同比只降了2.74%,看起来风平浪静对吧?但你扒开单季度看,第三季度营收66亿,净利润1.28亿,同比暴增345%。更有意思的是扣非净利润,前三季度3.79亿,同比增长12.92%。
翻译成人话就是:少收了钱,多赚了利。
这不符合直觉。在大部分人的认知里,物流公司嘛,不就是拼规模、拼网络、拼谁的车多谁的路由广吗?营收下降通常意味着业务萎缩,意味着被市场锤了。但传化智联告诉你,有一种萎缩叫主动瘦身,有一种下降叫割肉止损。
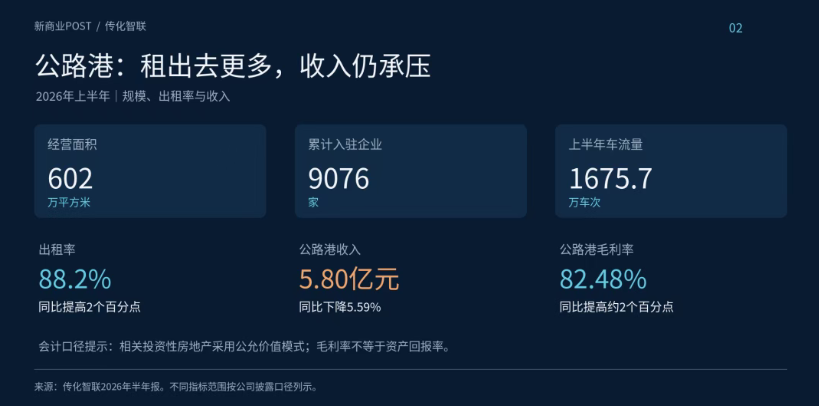
以前的传化智联,像极了那个在城中村拥有整栋楼的房东。公路港一建,租户进来,租金一收,日子美滋滋。但问题是,收租这生意,天花板低得令人发指。你租金再涨能涨到哪去?租户跑了你喝西北风?更何况,物流仓储行业整体租金承压,这是个顺周期的大坑。
真正的转折点在于,传化智联终于意识到,公路港最值钱的东西不是那块地皮,而是地皮上跑着的车、流着的货、以及那些货背后嗷嗷待哺的制造业老板。
你看它现在的玩法。化学板块,稀土顺丁橡胶亚洲第一,功能化学品毛利高得不像化工企业,第三季度化工新材料营收直接飙了68%。物流板块呢?它开始把公路港当成一个场景来卖,而不是一个铺面来租。
什么叫场景?我跟你讲个细节。传化智联搞了个“传化小智”,45个智能体,服务了5万多家企业,累计调用80万次。这东西不赚钱,至少现在不直接赚钱。但它把货主、司机、仓库、线路全串起来了。以前房东只管收租,租户是死是活关我屁事。现在传化智联得操心:你这批货从杭州发到成都,走哪条线便宜?司机路上要不要换电?到了港里能不能直接上无人车驳运?
这就从空间生意变成了效率生意。空间生意的天花板是物理面积,效率生意的天花板是无限套娃。
更骚的操作是资产端。传化智联前三季度经营活动现金流净额只有2.43亿,同比下降43%。钱去哪了?看资产表,货币资金少了45%,短期借款少了48%。它在还债。一边把不赚钱的低毛利业务砍掉,营收数字不好看了,但省下来的每一分钱都是利润;一边把借来的高息钱还掉,财务费用往下压。
这就像你那个终于想通了的哥们,把市中心的大平层租出去,自己搬到郊区仓库旁边住。面子上挂不住,但每个月现金流是正的,睡眠质量是好的,不用半夜接租户电话修马桶。
当然,有人会拍桌子:你营收掉了七十亿,你说得天花乱坠也是掉了啊。这话对,也不对。
对的地方在于,规模确实是物流行业的护城河之一。不对的地方在于,在这个年头,为了规模而规模,是一种病。传化智联以前病得不轻。公路港铺了那么多,有些港根本不赚钱,就为了在地图上插个旗。现在它学乖了,把那些赔本赚吆喝的业务一刀切了,毛利率从去年的不到15%拉到现在的23%以上。少赚了面子,多赚了里子。
而且你注意看它的动作方向。跟宁德时代搞重卡换电,跟零一汽车搞新能源智能重卡,跟宇树科技、智元机器人把公路港当具身智能的练兵场。这些东西听着像蹭热点,但底层逻辑是通的:公路港里有真实的货车、真实的装卸场景、真实的路线数据。AI公司拿着钱都找不到这么脏这么累的试验田。传化智联手里攥着这些场景,相当于在AI时代卖带数据的门票。
至于门票能不能卖出去,那是另一个故事。但至少,它不再把自己当房东了。
房东的宿命是什么?是等着别人来租,是算着每平米产出,是在租户倒闭的时候换一个租户。而平台或者生态的宿命是什么?是哪怕某个租户死了,只要货还在流、车还在跑,你就能从流通本身里抠出钱来。
传化智联这份三季报,最值钱的不是那345%的利润增速。那玩意儿有去年低基数的水分,也有会计科目的腾挪。最值钱的是那个-2.74%的营收。它证明了这家公司终于敢对自己过去十年的路径依赖动刀子了。
砍营收比砍成本难一万倍。因为砍成本得罪的是员工,砍营收得罪的是面子。
而商业世界里,面子通常是最后被放下的东西。传化智联放下了。
至于它能不能靠AI和新能源把物流这碗饭炒出新味道,我不知道。但我知道,当一个收租公开始研究怎么帮租户省油钱的时候,这事儿就有点意思了。
毕竟,房东只关心你交不交租,而合伙人关心你死不死。
传化智联选了后者。至少方向是对的。

 客服热线:400-656-2000
 仓储招商:152-3718-9038
 线路合作:187-3711-8813(郑州)
 公司地址:郑州市航空港区华夏大道与通航路交叉口西北角
 扫码关注公众号
 扫码查看手机站

 客服热线

