

合同物流的内卷中,“价格”出现的频次少了,“价值”成为高度的共识。
2026年,合同物流行业早已不是单靠市场红利就能高增长的逻辑。企业的成本压到了底,以价换量模式难以为继;履约品质承压,电商大促、即时零售、跨境出海多场景并发;品牌方与物流企业数据孤岛严重,需要多方协同贯穿全链效率……
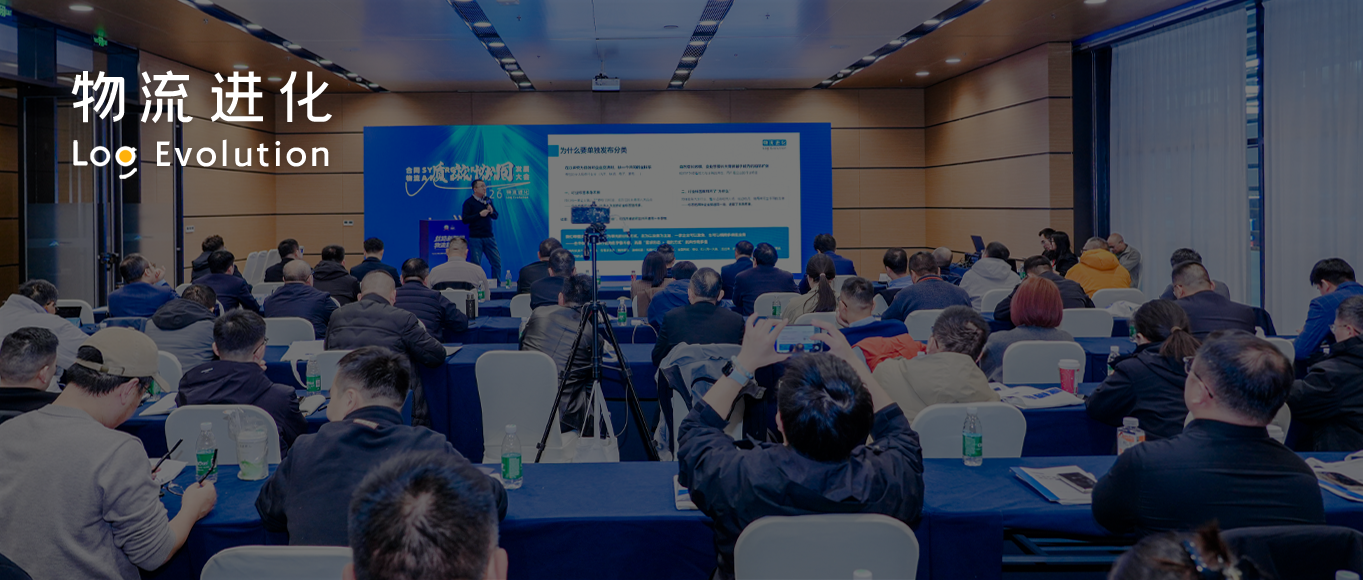
11月19日,"2026合同物流质效协同发展大会"在郑州落幕。这场由物流进化主办、河南国际物流商会联合主办的会议,以"质效协同·进化共生"为主题,把百余位合同物流从业者聚在了一起。
现场,物流进化创始人、CEO杨瑞致开场辞;安得智联首席产品官、海外负责人林泰恩,中国邮政速递物流股份有限公司供应链部业务发展处总经理於宝泉,日日顺供应链品牌业务总经理陶菊中先后分享;会上,物流进化还发布了《合同物流质效协同研究图谱》。
两场圆桌对话,分别围绕"供应链进化中的确定性锚点"和"深耕与共享的机会和风险"展开,汇聚了河南国际物流商会、飞腾物流、佳利达物流集团、腾翼搏时、汤氏供应链、百世集团,以及润宝物流、吉蓉智运、雅加达网络科技、丽迅供应链、广日股份等企业嘉宾。
在市场转型的关键期,大家如何看待增长、协同、AI、出海等话题?
合同物流进入拐点
资源该往哪里押?
如今的物流市场,不是货少了,是价值锚点变了。
市场高频的三个词是什么?物流进化创始人&CEO杨瑞在开场时给出的一句话很直白:货少了、太卷了、看不清了。
但仍有企业活得好,在杨瑞看来,这些企业找到了自己的确定性价值与差异化毛利。在他看来,合同物流下半场,不再以规模、销量为第一目标,而是优先保障利润、提升客户粘性。向上,跳出接单履约的基础服务,深入参与客户的计划、库存、产品环节;向下,做大交付底盘,逐步加厚仓、干、配全链路的可控能力。
在合同物流头部玩家过去几年的转型中,可以看到几个关键词:
1)出海。
供应链出海的浪潮仍在快速推进,并且从最初的C端电商爆品出海,迭代到B端品牌规模化出海,不仅输出商品,还要出产能、供应链。
据安得智联首席产品官、海外负责人林泰恩介绍,其出海已经给完整地走过产能出海、品牌出海、资本出海、全价值链出海四个阶段。尤其值得注意的是,供应链出海的内容还在丰富,除了国内市场跑出来的高效供应链之外,还有三大支柱支撑,即本地供应能力,用属地化模式保障制造、产能与交付效率;全球资源协同,联合上下游关键伙伴共同出海,把中国效率复制到海外;KD一体化落地,在国内核心港口设置KD集散中心,实现国内与海外市场的制造联动。
2)链条。
合同物流企业在深入制造的过程中,正在经历轻资产与重资产之争、综合与专业之争、长链与短链之争等。
中国邮政速递物流股份有限公司供应链部业务发展处总经理於宝泉用一组数字把这个转向的紧迫性坐实:行业毛利率从10%—20%降到5%左右。
也就是说,从轻到重、从泛到专、从短到长的过程,实际上反应的是企业价值创造的空间。
他判断,必须与客户的产业链深度融合,从”站在门外接单",进化到走进客户的计划、采购、生产、销售全链路。
3)AI。
随着合同物流嵌入到客户供应链中,相互之间的协同越来越深,场景也在变得复杂,企业正在从过去的经验管理,迭代到数智化、AI化管理。
在日日顺供应链品牌业务总经理陶菊中看来:市场从价格内卷转向价值竞争,客户场景正在发生三个结构性变化,全球格局重塑,带来供应链出海的新机遇;AIGC技术全面渗透,覆盖员工管理、业务流程再造、场景方案打造全环节,打通降本增效链条;可持续发展要求升级,ESG逐步纳入企业长期发展考量。
物流进化合同物流与智能装备负责人韩毅,在《合同物流质效协同研究图谱》的解析中,把"质效协同"拆成两条可落地的路径:质,对应的是做强做深;效,对应的是迁移+共用。
"质"是能力沿四个层级逐级跃迁:执行—运营—方案整合—定义方案,所谓做强,就是在一个高门槛环节建立不可替代性。"效"包含两层:一是迁移,把一套能力迁移到另一个品类、另一类场景去用;二是共用,共用同一张网、同一套资产,但在不同节奏里把资产用满。
合同物流的护城河,正在变得越来越具体。
运力价差见底
服务差价抬头
在合同物流的履约链条中,虽然从价格上看,巨头的厮杀把降价变成了确定性事件,但对市场而言,只要服务好一点点企业就能分出差异。
下午第一场圆桌,腾翼搏时CEO于松海给出了最朴素也最硬的一个判断:降价是确定的,客户还会继续降。那么变量是什么?真正拉开差距的是服务质量与效率,比别人成本低一点、人效高一点、同样价格质量好一点、客户更贴心一点,就可以有新的生意。
根据百世集团河南运营总经理李开分析,国内内卷远超预期,今年好一些,但一些细分市场又卷起来,同行、资本一起卷。企业的差距正在拉开,一方面,AI与数字化使得技术配置和人力资源差距大;另一方面,订单零散化、下沉化、国际化散化,客户对人和服务方案的要求越来越高。
佳利达物流集团副总裁、上海佳利达供应链总经理张晗的判断则是聚焦。行业已发展20多年,进入更专业的新阶段,这几年的招标很残酷,不是跟客户关系好就行,只有专注,在细分市场做到领先,服务质量与成本才有竞争力。
汤氏供应链华中区域总经理刘阳的锚点是"专属运力”,其服务的饮料、快消等客户对运力有着专属性要求,很难共享;在上游压价下,靠专属化加弹性整合专属运力,服务好上游大客户,如今,运力市场正在经历能源变革,成本的优化得以延伸到绿色新能源。
河南国际物流商会会长、飞腾物流董事长林春光的表述更直接:"不是不赚钱了,而是纯价格比拼的付出没有价值;企业最终不是价格竞争,是质量竞争、价值竞争。"
另外,他看到的是服务代际断层:70后服务60后、70后、80后没问题,服务90后、00后会出问题,企业定位必须转向服务型转变。
可以看到,在应对价格战的突围路径,大家都在指向同一个目标——差异化。
长身体的腰部企业
慢变量才是护城河
市场内卷到今天,合同物流基于人才、资本、运营等维度的专业性,都存在短期难突破的天花板。那么,有限在资源下,是优先投给规模,还是优先投给深耕?
广日股份投资发展部投资总监黄嘉成从投资视角给出判据,从下游属性看,汽车、电子等工序多、SKU多、链条长甚至全球化的制造,适合深耕单一赛道;快消等2C属性强、链条短、重运营效率的行业,天然需要平台属性发挥网络效应。
也就是说,重资本投入只在项目网络效应足够强时才值得,如果只是线性降成本,风险很大。
润宝物流董事长杨志翔提到,其是“以仓储为中心”沉淀的综合物流体系,其中重庆市场主打生产制造,成都市场主打消费者,一手连接生产、一手连接消费。他把仓比作心脏,各运输模式是血管,比如集装箱是大动脉,到C端靠毛细血管(快递),到B端靠公路运输。
在他看来,要不企业的护城河有三要素:品牌,是一张旗子,看到就知道你的服务价值;团队,一帮人马就是企业价值;场景,靠时间积累,资本用金钱买不到。
吉蓉智运董事长谢亮从2020年转型深耕汽车供应链,现在川渝及六大汽车基地都有自己的仓,做循环取货、VMI等,深入汽车生产物流。
他对数字极敏感,拿业务时要判断车型未来三年能卖什么状态。未来,他计划投入电池、气囊、安全带等新品类,深入到线边,与头部车企共建,并尝试把国内汽车供应链经验用于出海。
雅加达网络科技副总经理崔军用了15年在全国建起70个仓。随着房地产下滑,家居建材物流进入冰点。他的应对是把链条拉长,在仓储、干仓配的基础上,帮客户做产品集采、做渠道增长,把物流仓网当成一个渠道。
"有江湖的地方就有价值战。"他给出的护城河判据是:“我们做的这一点,是对手不具备的能力,或对手要付出更大代价才能学会。在顶峰期就想好第二、第三曲线。”
这几年,巨头价格战把市场打乱了,丽迅供应链中区客服负责人张好敏分享,在一些竞标过程中,专业化的团队花几个星期做很好的方案,最后被对手一句"便宜点"拿下,方案价值要在实施中才看得到,而价格是直观的。
当然,专业依然是壁垒。在她看来,鞋服行业,最大痛点是退货率高达60%-70%,如何在高退货率下帮客户把退货快速变成二次销售成为关键,丽迅的做法是在全国设置七大退货处理中心,专门做质检、整理、上下架等。
可以看到,长身体的腰部企业,正在把资源投向难以复制的专业化护城河。
从"乙方"走向"合伙人",从单点优化走向质效协同,这条路没有标准答案。
但至少在这场会议上,百余位物流人给出了同一个方向:把品质、效率、成本协同到最优,才是合同物流下半场的入场券。

 客服热线:400-656-2000
 仓储招商:152-3718-9038
 线路合作:187-3711-8813(郑州)
 公司地址:郑州市航空港区华夏大道与通航路交叉口西北角
 扫码关注公众号
 扫码查看手机站

 客服热线

